Domain bürobedarfshop.de kaufen?
Wir ziehen mit dem Projekt
bürobedarfshop.de um.
Sind Sie am Kauf der Domain
bürobedarfshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bürobedarfshop.de kaufen?
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
Ähnliche Suchbegriffe für Das-Kreditmanagement-von-Genossenschaftsbanken
Top-Angebote
Produkte zum Begriff Das-Kreditmanagement-von-Genossenschaftsbanken:
-
Super Beno Bitter Spray Mittel gegen das Anknabbern von Gegenständen und das Lecken von Wunden 125 mlSUPER BENO Bitter Spray ist ein wirksames Abwehrmittel, das zum Schutz von Gegenständen und Wunden vor dem Lecken und Beißen durch Tiere entwickelt wurde. Dank der Verwendung einer intensiv bitteren und gleichzeitig sicheren Substanz ...5,15 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
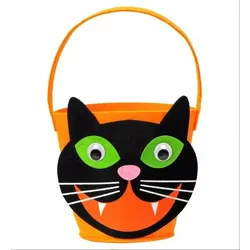
Korb für das Sammeln von Halloween-SüßigkeitenEine ideale Wahl für das Sammeln von Halloween-Süßigkeiten. Mit seinem niedlichen Design wird es schnell zum Favoriten unter den Kindern.Produkteigenschaften:Design mit KatzenmotivenGeräumige SpeicherkapazitätHergestellt aus strapazierfähigem MaterialMit bequemen GriffenVerpackungsgröße: 35 x 21 x 16 cm1,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
-
Wie kann das Kreditmanagement dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern und das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern, indem es eine gründliche Bonitätsprüfung potenzieller Kunden durchführt, um das Risiko von Zahlungsausfällen zu minimieren. Durch die Festlegung klarer Zahlungsbedingungen und die Überwachung von Zahlungseingängen kann das Kreditmanagement sicherstellen, dass Unternehmen pünktlich bezahlt werden und ihre Liquidität verbessern. Darüber hinaus kann das Kreditmanagement auch dabei helfen, das Risiko von Zahlungsausfällen zu minimieren, indem es Kreditlimits für Kunden festlegt und regelmäßige Überprüfungen der Kreditwürdigkeit durchführt, um frühzeitig auf potenzielle Zahlungsschwierigkeiten zu reagieren. Schließlich kann das Kreditmanagement auch durch die Implementierung effektiver **
-
Wie kann das Kreditmanagement dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern und gleichzeitig das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern, indem es eine gründliche Bonitätsprüfung der Kunden durchführt, um sicherzustellen, dass sie in der Lage sind, ihre Verbindlichkeiten zu erfüllen. Darüber hinaus kann es durch die Festlegung klarer Zahlungsbedingungen und die Überwachung von Zahlungseingängen sicherstellen, dass das Unternehmen über ausreichende Liquidität verfügt. Durch die Implementierung eines effektiven Kreditmanagementsystems können Unternehmen auch das Risiko von Zahlungsausfällen minimieren, indem sie frühzeitig auf Zahlungsverzögerungen reagieren und geeignete Maßnahmen ergreifen, um offene Forderungen einzutreiben. Letztendlich trägt ein gut durchdachtes Kreditmanagement dazu bei, die finanzielle Gesund **

Welche Strategien können Unternehmen implementieren, um ihr Kreditmanagement zu optimieren und das Risiko von Zahlungsausfällen zu minimieren?
Unternehmen können ihre Kreditmanagement optimieren, indem sie eine gründliche Bonitätsprüfung vor der Vergabe von Krediten durchführen, klare Zahlungsbedingungen festlegen und ein effektives Mahnwesen etablieren. Zudem können sie regelmäßige Überwachung der Zahlungseingänge durchführen, um frühzeitig Zahlungsausfälle zu erkennen und entsprechend zu reagieren. Eine enge Kommunikation mit Kunden und ein professionelles Forderungsmanagement können ebenfalls dazu beitragen, das Risiko von Zahlungsausfällen zu minimieren. **
Wie kann das Kreditmanagement eines Unternehmens optimiert werden, um die Liquidität zu verbessern und das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann optimiert werden, indem klare Zahlungsbedingungen festgelegt und konsequent durchgesetzt werden. Zudem sollte eine regelmäßige Überwachung der Kundenkreditwürdigkeit erfolgen, um frühzeitig Zahlungsausfälle zu erkennen. Ein effektives Mahnwesen und gegebenenfalls die Nutzung von Factoring oder Kreditversicherungen können ebenfalls dazu beitragen, die Liquidität zu verbessern und das Risiko von Zahlungsausfällen zu minimieren. **
Top-Angebote
Produkte zum Begriff Das-Kreditmanagement-von-Genossenschaftsbanken:
-
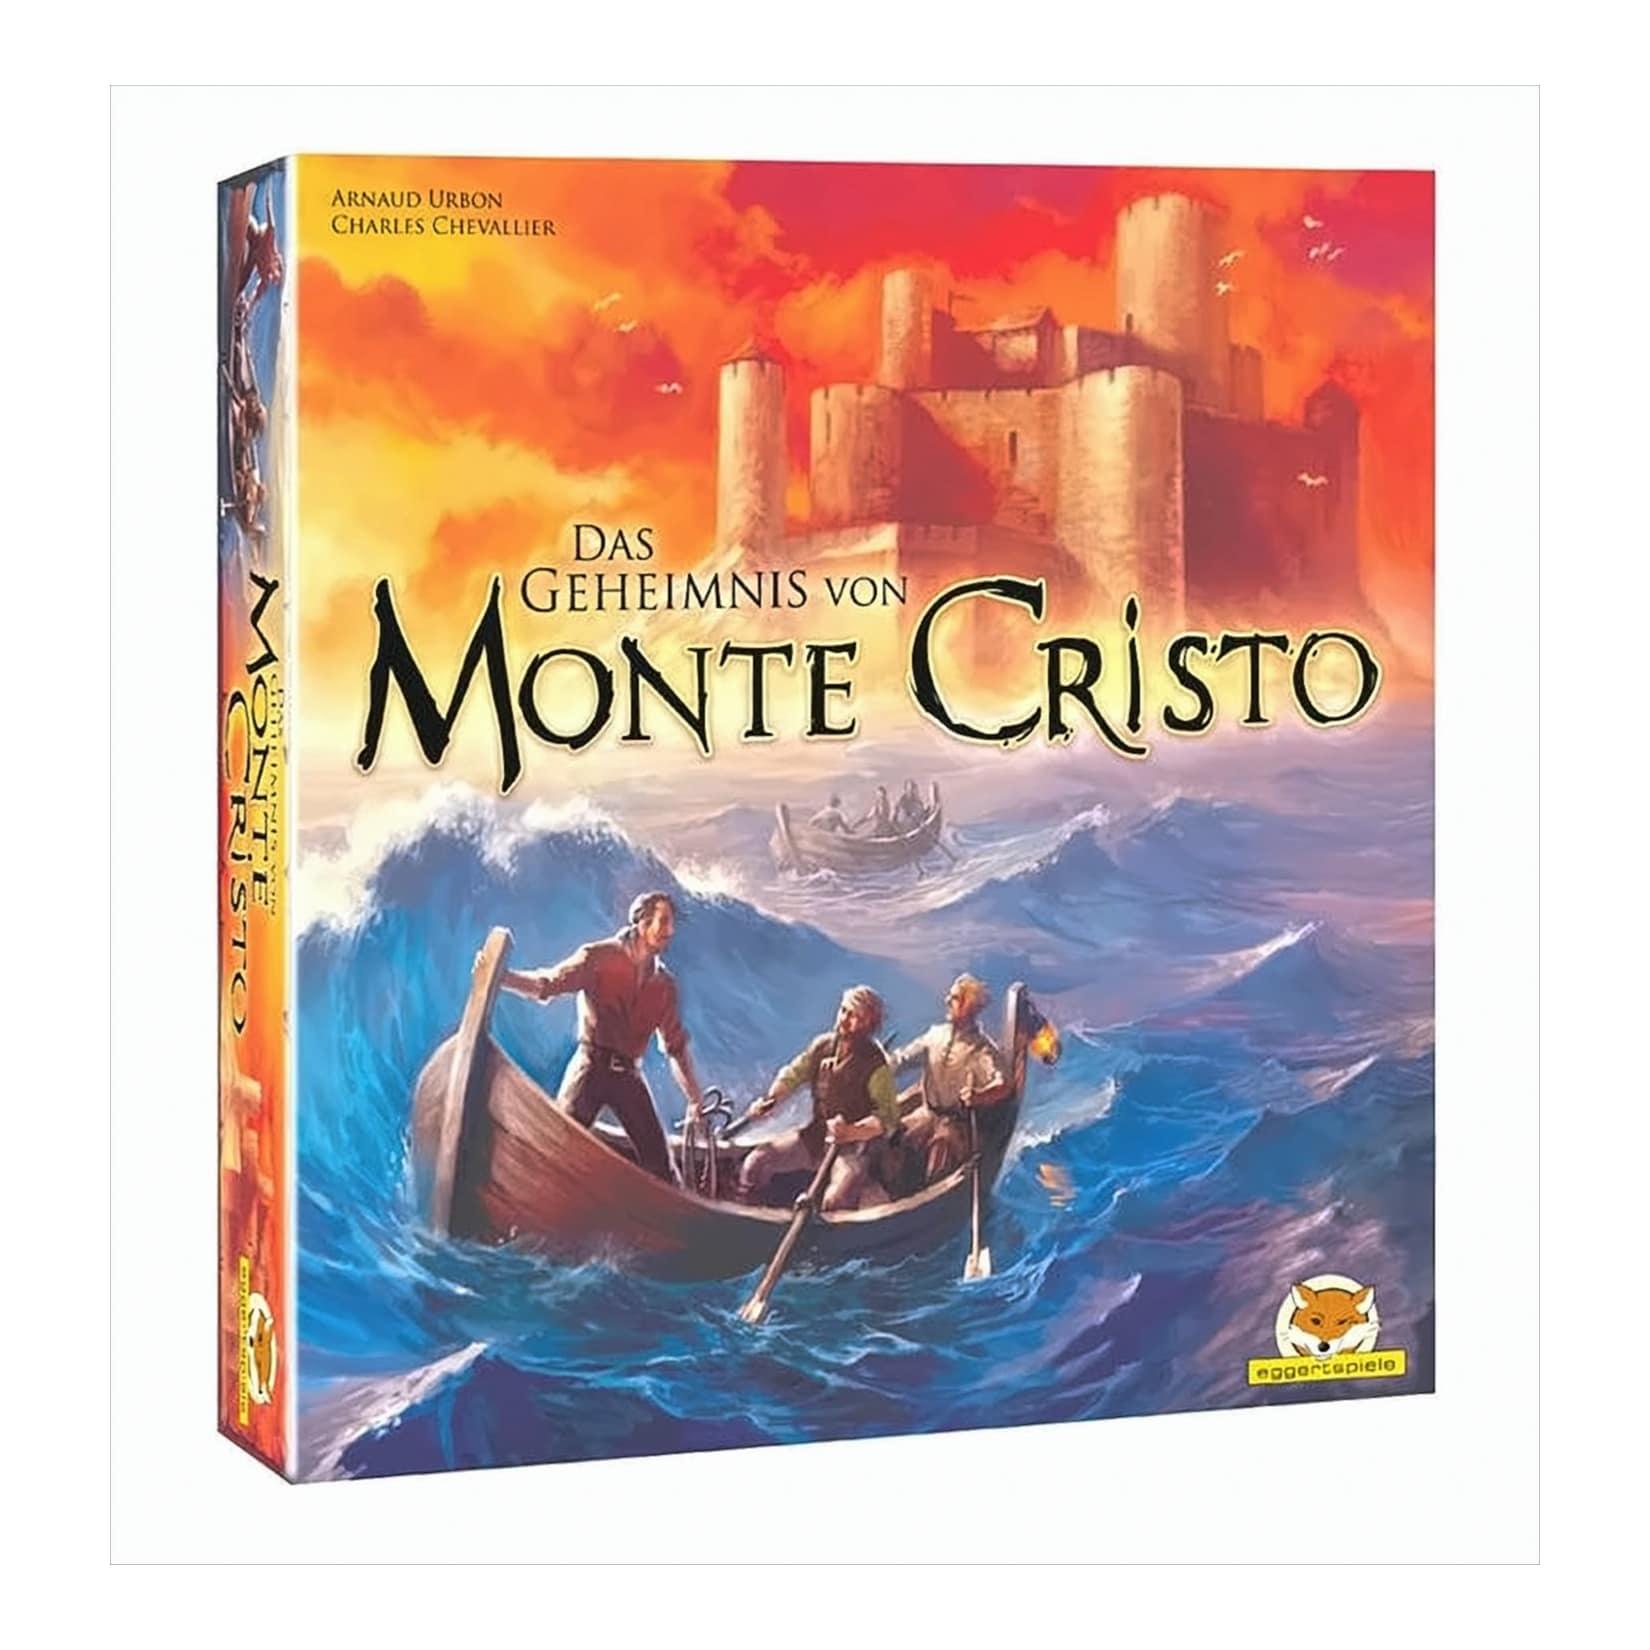
Das Geheimnis von Monte CristoDas Geheimnis von Monte Cristo Schatzsucher aus der ganzen Welt strömen nach Marseille. Es wird geraunt, dass ein rachsüchtiger Graf den Großteil eines unermesslichen Schatzes im Chateau d'If versteckt habe. Das scheint durchaus plausible, da es sich u131,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Super Beno Bitter Spray Mittel gegen das Anknabbern von Gegenständen und das Lecken von Wunden 125 mlSUPER BENO Bitter Spray ist ein wirksames Abwehrmittel, das zum Schutz von Gegenständen und Wunden vor dem Lecken und Beißen durch Tiere entwickelt wurde. Dank der Verwendung einer intensiv bitteren und gleichzeitig sicheren Substanz ...5,15 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
-
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
Ähnliche Suchbegriffe für Das-Kreditmanagement-von-Genossenschaftsbanken
-
Korb für das Sammeln von Halloween-SüßigkeitenEine ideale Wahl für das Sammeln von Halloween-Süßigkeiten. Mit seinem niedlichen Design wird es schnell zum Favoriten unter den Kindern.Produkteigenschaften:Design mit KatzenmotivenGeräumige SpeicherkapazitätHergestellt aus strapazierfähigem MaterialMit bequemen GriffenVerpackungsgröße: 35 x 21 x 16 cm1,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Das große Familienbastelbuch Papier"Das große Familienbastelbuch Papier. Egal ob süße Vögel als Frühlingsboten, tropische Laternen für den Sommer, witzige Halloween-Ideen im Herbst oder stimmungsvolle Geschenkanhänger für Winter und Weihnachten – in diesem Buch finden Sie und ihre Familie abwechslungsreiche Bastelideen aus Papier für jede Jahreszeit. Die unterschiedlichsten Papiertechniken von Origami über Quilling bis hin zu Pappmaché werden Schritt für Schritt erklärt. Alle Vorlagen sind in Originalgröße auf zwei Vorlagebogen enthalten. Buch mit 144 Seiten. Größe: 19,5 x 25 cm.Verlag: Frechverlag15,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Kreditmanagement dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern und das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern, indem es eine gründliche Bonitätsprüfung potenzieller Kunden durchführt, um das Risiko von Zahlungsausfällen zu minimieren. Durch die Festlegung klarer Zahlungsbedingungen und die Überwachung von Zahlungseingängen kann das Kreditmanagement sicherstellen, dass Unternehmen pünktlich bezahlt werden und ihre Liquidität verbessern. Darüber hinaus kann das Kreditmanagement auch dabei helfen, das Risiko von Zahlungsausfällen zu minimieren, indem es Kreditlimits für Kunden festlegt und regelmäßige Überprüfungen der Kreditwürdigkeit durchführt, um frühzeitig auf potenzielle Zahlungsschwierigkeiten zu reagieren. Schließlich kann das Kreditmanagement auch durch die Implementierung effektiver **
-
Wie kann das Kreditmanagement dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern und gleichzeitig das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann dazu beitragen, die finanzielle Stabilität von Unternehmen zu verbessern, indem es eine gründliche Bonitätsprüfung der Kunden durchführt, um sicherzustellen, dass sie in der Lage sind, ihre Verbindlichkeiten zu erfüllen. Darüber hinaus kann es durch die Festlegung klarer Zahlungsbedingungen und die Überwachung von Zahlungseingängen sicherstellen, dass das Unternehmen über ausreichende Liquidität verfügt. Durch die Implementierung eines effektiven Kreditmanagementsystems können Unternehmen auch das Risiko von Zahlungsausfällen minimieren, indem sie frühzeitig auf Zahlungsverzögerungen reagieren und geeignete Maßnahmen ergreifen, um offene Forderungen einzutreiben. Letztendlich trägt ein gut durchdachtes Kreditmanagement dazu bei, die finanzielle Gesund **
-
Welche Strategien können Unternehmen implementieren, um ihr Kreditmanagement zu optimieren und das Risiko von Zahlungsausfällen zu minimieren?
Unternehmen können ihre Kreditmanagement optimieren, indem sie eine gründliche Bonitätsprüfung vor der Vergabe von Krediten durchführen, klare Zahlungsbedingungen festlegen und ein effektives Mahnwesen etablieren. Zudem können sie regelmäßige Überwachung der Zahlungseingänge durchführen, um frühzeitig Zahlungsausfälle zu erkennen und entsprechend zu reagieren. Eine enge Kommunikation mit Kunden und ein professionelles Forderungsmanagement können ebenfalls dazu beitragen, das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann das Kreditmanagement eines Unternehmens optimiert werden, um die Liquidität zu verbessern und das Risiko von Zahlungsausfällen zu minimieren?
Das Kreditmanagement kann optimiert werden, indem klare Zahlungsbedingungen festgelegt und konsequent durchgesetzt werden. Zudem sollte eine regelmäßige Überwachung der Kundenkreditwürdigkeit erfolgen, um frühzeitig Zahlungsausfälle zu erkennen. Ein effektives Mahnwesen und gegebenenfalls die Nutzung von Factoring oder Kreditversicherungen können ebenfalls dazu beitragen, die Liquidität zu verbessern und das Risiko von Zahlungsausfällen zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.